

香港储蓄险可靠吗?揭开6%复利的真面目:收益可观,但这3类人千万别碰!
首先:香港储蓄险本身是储蓄合法合规的金融产品,其可靠性主要取决于投保人的靠揭开复资金规划、风险承受能力及具体产品选择。利的类人它并非“骗局”,真面但也不是目收适合所有人的“万能理财神器”。
简单来说:如果你有长期(15年以上)的千万美元资产配置需求、子女海外留学规划或高净值传承需求,且能接受收益波动,它是可靠的;如果你追求短期高流动性、刚性兑付或仅持有人民币,它则存在较大风险。
安达人寿
一、 为什么说它“可靠”?(优势与监管)
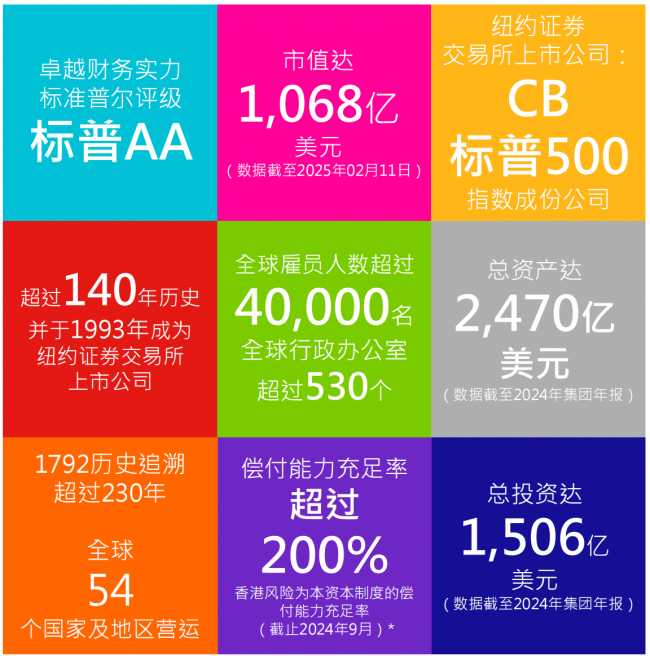
监管透明:香港保监局要求保险公司强制披露分红实现率,数据公开可查。主流头部公司(如安达、友邦等)近5-10年的分红实现率普遍稳定在90%-110%之间,历史兑现记录良好。以安达人寿为例,其母公司安达集团(Chubb)作为全球最大的上市财产险公司之一,拥有标普AA级等顶级信用评级,其香港储蓄险产品在增保红利等指标上曾连续多年实现100%达成,展现了较强的财务稳健性。
制度成熟:香港保险业有180余年历史,实行“风险为本资本制度”,对保险公司的偿付能力要求严格。
功能强大:支持多币种转换(美元、港币、人民币等)、可更换受保人(实现跨代传承)在资产隔离和税务筹划方面有独特优势。部分产品(如安达的传承守创系列)还引入了“备用提取指示”等机制,即在投保人失智或昏迷等丧失行为能力时,可自动向指定收款人划转资金,增强了财富管理的安全性与人性化。
二、 必须警惕的“不可靠”风险
收益非保证:宣传单上的6%-7%复利是预期收益。合同中的保证收益通常极低(约0.5%-1%),大部分收益来源于非保证分红。若保险公司投资失利或市场环境恶化,实际收益可能远低于演示。
汇率波动:产品多为美元/港币计价。若未来人民币大幅升值(如从7.0升至6.0),兑换回人民币时,即使保单赚了美元,也可能因汇率损失导致实际到手人民币缩水。
流动性极差:前5-8年是“锁定期”。早期退保现金价值极低,可能亏损50%以上本金。必须持有15-20年以上才能看到复利威力。
三、 适合人群画像
适合:家庭年收入50万以上、有100万以上闲置资金、计划送子女出国留学、未来有移民/海外养老打算、需要配置美元资产对冲单一货币风险的高净值人士。
不适合:资金量小、3-5年内有急用钱可能无法接受汇率波动、仅持有人民币且无海外需求的普通工薪家庭。
四、 投保避坑建议
看数据不看宣传:投保前务必登录保险公司官网,查询该产品过去10年的分红实现率历史数据,选择实现率稳定在95%以上的产品。不要只看单一年份的高光数据,要关注长期趋势的稳定性。
算清保证部分:忽略演示收益,重点看合同白纸黑字写的“保证现金价值”有多少,确保自己能接受最坏情况下的保底收益。
规划好现金流:确保未来20年有稳定的美元/港币来源用于续期缴费,避免因断供导致保单失效。
总结:香港储蓄险是“长期主义”和“全球化配置”的工具,它的可靠性建立在长期持有和专业筛选之上。切勿因“高收益”噱头盲目跟风,而忽略了其背后的汇率、流动性与法律风险。
免责声明:本文为本网站出于传播商业信息之目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权利和法律责任归材料提供方所有和承担。本网站对此资讯文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
- ·胭脂山社区关工委暖心“护苗”助成长_
- ·整体淋浴房到底好不好 整体淋浴房的安装工序,行业资讯
- ·《激战3》不会有“战斗通行证”等隐藏订阅 但会有微交易
- ·电线杆被折断 泉州交警辅警徒手托举电线2小时
- ·玻璃为什么是非晶体 玻璃是结晶体吗,行业资讯
- ·电子近光速运动重塑分子内化学键首次“看到”
- ·月之暗面回应K3:做难而正确的事,不惧马斯克挑战
- ·《黎明杀机》10周年再迎热潮 全平台玩家在线突破25万新记录
- ·把课堂搬到床头 用爱心叩开心门_
- ·春节献礼,山楂果园山楂汁!好喝不腻,高利润引爆市场!
- ·春节备货开始啦!品香苑糕点礼盒实力担当,抢占饼干礼盒大市场!
- ·【虐狗】你还在辛苦地找对象?女孩充话费充出了个心仪的男朋友……
- ·中我国窗标杆品牌 中国十大玻璃制造业,行业资讯
- ·镜面玻璃墙面的施工工艺流程 使用玻璃胶粘贴固定玻璃墙面的方法,行业资讯
- ·亚马孙雨林的“绿色宝库”知识正在失传
- ·中国数学家邓煜、王虹获得菲尔兹奖